
Beratungshotline: 040 / 2110766-0
von 9:00 bis 19:00 Uhr
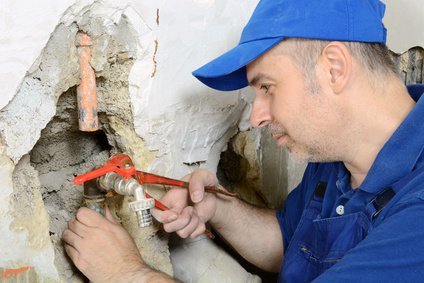
Viele Wohngebäudeversicherer geben bei Gebäuden, die innerhalb der letzten 25 Jahre kernsaniert wurden besondere Rabatte und stellen diese in manchen Fällen sogar einem Neubau gleich.
Einige Versicherer verlangen sogar, dass ein altes Gebäude zumindest innerhalb der letzten 30 Jahre kernsaniert wurde (Kernsanierungsklausel). Was bedeutet dies eigentlich und worauf muss man als Kunde achten?
Kernsaniert ist ein Gebäude, wenn es durch Sanierungs- und Renovierungsarbeiten auf den heutigen Stand der Technik gebracht wurde. Dazu müssen Mauern, Decken, Dachstuhl, Türen Fenster, elektrische Leitungen, Dacheindeckung, Putz, Heizungsanlage, sanitäre Einrichtungen und elektrische Leitungen, sowie Zu- und Abwasserleitungen in einen neuwertigen Zustand gebracht worden sein.
Dazu zählen insbesondere auch Ableitungsrohre ausserhalb des Gebäudes, die sich auf dem Grundstück befinden.
Sofern nur einer dieser Punkte nicht erfüllt ist, gilt ein Gebäude nicht als kernsaniert.
Verlangt ein Versicherer also im Antrag, dass ein älteres Gebäude kernsaniert wurde, so kann ein saniertes Gebäude, bei dem jedoch die oben aufgezählten Sanierungsarbeiten nicht vollständig durchgeführt wurden, in einem solchen Tarif nicht versichert werden.
Bei einigen Versicherern wird ein Kernsanierungsrabatt gewährt. Ein Beispiel ist hier die Domcura, welche bei vollständiger Sanierung der Elektroleitungen, des Daches, der Zuleistungsrohre und der Ableitungsrohre (im Gebäude und ausserhalb des Gebäudes) innerhalb der letzten 10 Jahre
einen Rabatt von 40% auf den Beitrag gewährt, auch die Grundeigentümer Gebäudeversicherung gibt einen Rabatt von zumindest 15% im Fall einer vollständigen Sanierung. Während die Domcura zumindest bei der Komplettsanierung einzelner Bereichen wie z.B. des Daches, Elektroleitungen, Zu- und Ableitungsrohren einen Rabatt von je 10% pro Gewerk gibt, erhält man bei der Grundeigentümer den Rabatt nur bei einer vollständigen Sanierung aller Gewerke.
Sofern Sie sich eine besonders günstige und leistungsstarke Gebäudeversicherung (z.B. Interrisk XXL) aussuchen, stellen Sie sicher, dass sofern Ihr Gebäude älter als 30 Jahre alt ist, dieses tatsächlich vollständig in den letzten 25 Jahren kernsaniert wurde und zwar nach den oben beschriebenen Ausführungen.
Wurde beispielsweise alles saniert, jedoch in einem Raum im Gebäude z.B. die Elektroleitungen nicht vollständig erneuert, so kann dies im Schadenfall ernste Konsequenzen haben.
Kommt es beispielsweise zu einem Brand und es stells sich heraus, dass dieser Schadenfall im Zusammenhang mit den nicht vollständig erneuerten Elektroleitungen steht, so dürfte der Versicherte im Schadenfal leer ausgehen, in jedem Fall ist jedoch mit drastischen Kürzungen der Schadenzahlung zu rechnen.
Sofern Sie keinen Neubau oder ein Haus versichern, welches jünger als 25 Jahre alt ist, empfehlen wir lieber auf einen Tarif mit Kernsanierungsklausel zu verzichten.
Nur wenn Sie sich 100%ig sicher sind, dass ihr Gebäude in den letzten Jahren tatsächlich vollständig saniert wurde und dies nötigenfalls auch z.B. durch alte Handwerkerrechnungen, Zeugen im Schadenfall belegen können, können Sie ruhigen Gewissens einen entsprechenden Tarif wählen.
Bei allen anderen Fällen sollte lieber auf einen Tarif ausgewichen werden, bei dem auch eine Annahme dann möglich ist, wenn das Gebäude nicht kernsaniert wurde. Derartige Versicherer wie Domcura Wohngebäudeversicherung arbeiten dann entsprechend einfach mit einem Zuschlag, sofern das Gebäude älter ist, ungeachtet der Sanierungsgeschichte.
Auch Versicherer wie die “Oberösterreichische”:redax://90 fragen zwar nach Sanierungen innerhalb der letzten Jahren, hier muss aber keine Kernsanierung durchgeführt worden sein, was kundenfreundlicher ist.